












人民幣觀察|人民幣年內漲4%創四年高,這輪升值誰是推手?
人民幣近期節節上升。9月9日至16日,人民幣兌美元中間價實現六連升,處於6.77-6.76水平,創逾三年七個月新高;在岸人民幣這段期間一直徘徊於6.71附近,處於四年來高位,16日收報6.7064。去年同期,人民幣中間價還在7.10字頭,也就是一年時間,人民幣中間價從7時代向6時代靠攏。今年以來,人民幣中間價和在岸人民幣升值幅度均在4%左右。
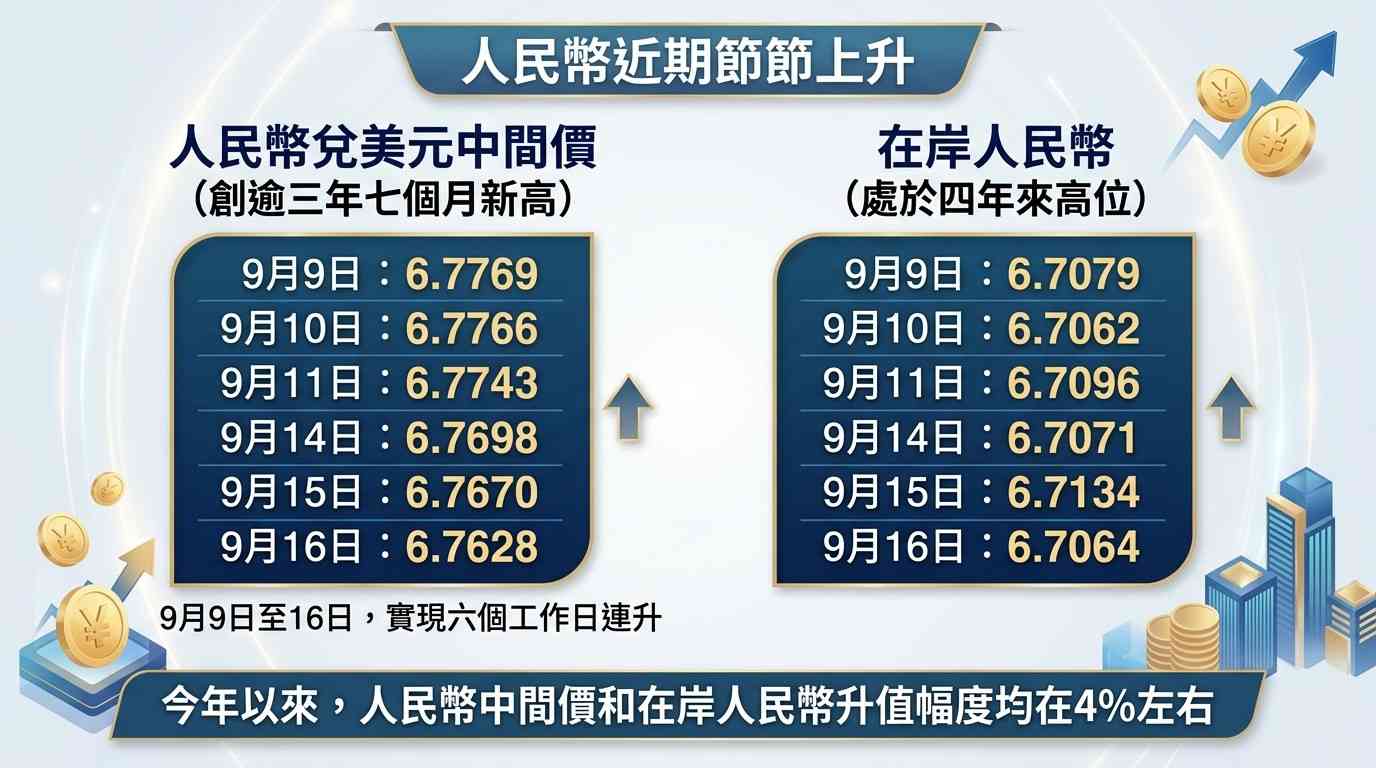
人民幣為何變強?答案並非中國經濟突然全面轉旺。強勁出口帶來的外匯供給、企業結匯,外資重新配置中國資產,以及政策對人民幣溫和升值的「容忍」,共同把匯率推向6.7關口。
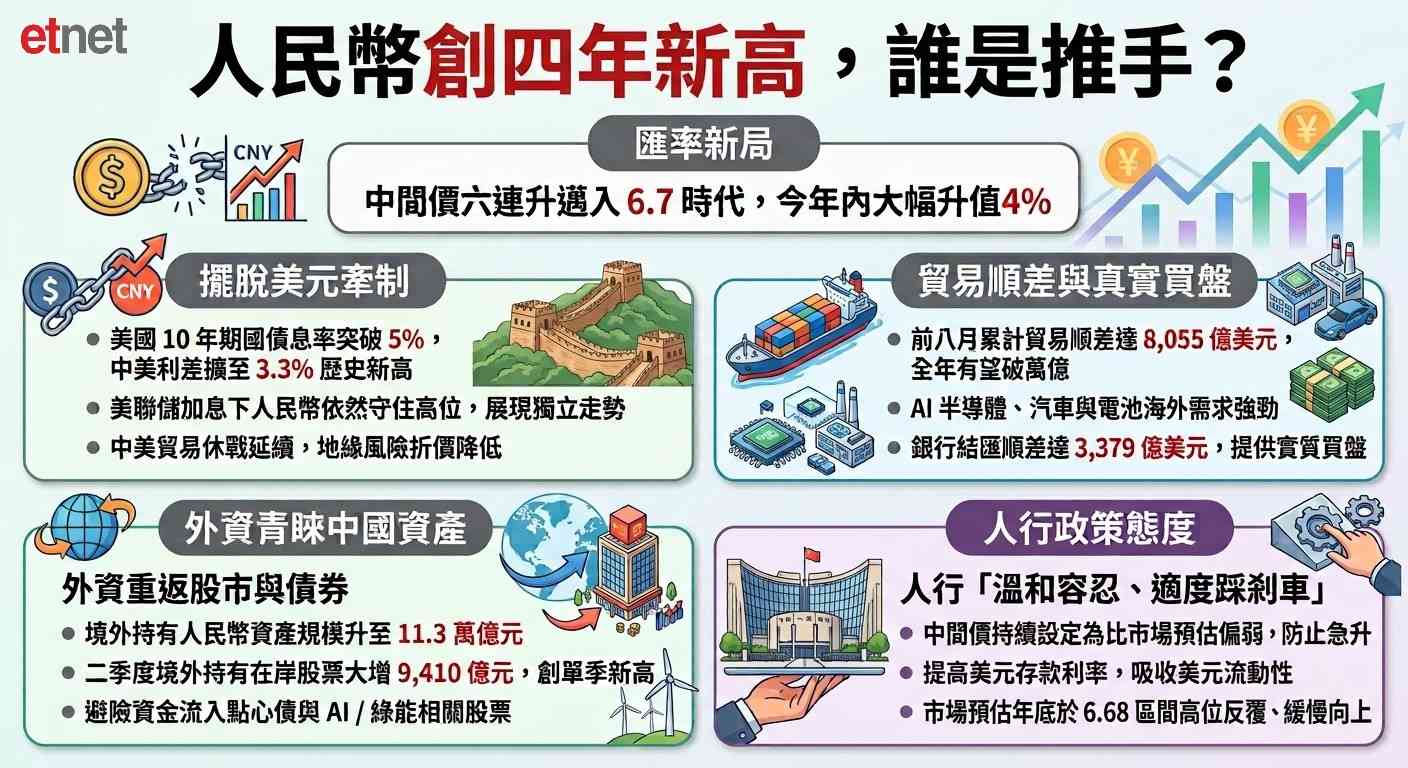
人民幣的支撐已不止來自美元
人民幣此前升值,確實受益於美元周期轉弱。但近期出現了一個值得注意的現象:美債收益率重新上升,市場對美聯儲加息的預期升溫(註:美聯儲今日凌晨宣布加息25基點),美元也有所反彈,人民幣卻沒有隨之下跌。
一般而言,哪種貨幣利息較高,便較容易吸引資金。然而,美國10年期國債息率近日一度突破5%,創2007年來新高,中國同年期國債在1.68%-1.69%,息差擴至3.3個百分點,創有紀錄以來新高,明顯有利美元。
美元有所反彈,人民幣卻沒有隨之下跌。(AP圖片)
不過人民幣近期仍然守在四年高位,這意味著人民幣不再單純跟隨美元被動波動。強勁的貿易順差、持續的結匯需求,以及中國資產吸引力的改善,或正在賦予人民幣更強的獨立性。即使中美利差仍然較大,人民幣也沒有像過去那樣明顯承壓。
與此同時,中美貿易休戰延續,雙方繼續探討部分商品互降關稅;新一輪元首會晤臨近,也降低了市場對中美關係突然惡化的擔憂。這些消息未必能夠直接推高人民幣,卻有助於降低投資者持有人民幣資產時要求的「風險折價」。
貿易順差持續擴大,出口帶回大量美元
最直接的支撐來自貿易,中國出口表現仍然強勁。中國8月出口按美元計價同比增長25%,進口增長28.2%,單月貿易順差達1190.9億美元;今年前八個月累計順差已達8055.1億美元,有望連續第二年突破1萬億美元。人工智能產業熱潮帶動半導體和高科技產品出口,汽車、電池等產品的海外需求也保持強勁,令中國市場持續累積美元收入。
出口企業收到美元貨款後,如果把美元兌成人民幣支付工資、原材料及其他內地開支,就等於在市場上賣美元、買人民幣,形成升值力量。人民幣過去20個月累計升值近9%,超過1萬億美元的紀錄貿易順差則是人民幣升勢的重要支撐。
中國今年前八個月累計順差已達8055.1億美元,有望連續第二年突破1萬億美元。(AP圖片)
不過,貿易順差並不會自動轉化為人民幣升值,關鍵在於企業是否願意把美元收入換成人民幣。外匯局數據顯示,今年前八個月銀行累計結匯20834億美元,售匯17455億美元,結匯順差約3379億美元。這意味市場上的美元供給持續大於購匯需求,為人民幣提供了實際而非情緒性的買盤。
人民幣資產重受注意,股票債券獲青睞
資金不止來自出口,部分境外投資者亦重新留意人民幣股票及債券。中東局勢、油價上升以及美債波動加大後,中國資產較低的波動率和與歐美市場較低的相關性,開始成為部分國際資金分散風險的選擇。
9月9日,渣打銀行發布的報告顯示,人民幣環球指數(RGI)在5月至7月期間持續回升,從4月的227.1升至7月的235.0。該指數反映了人民幣在全球的使用情況,指數越高說明人民幣使用得越多。
渣打發布的報告解釋道,近期指數回升主要歸因於境外投資者對人民幣資產的投資意願持續增強,「尤其在人民幣股票資產和點心債市場持續保持強勁勢頭」。根據渣打報告的統計,境外持有人民幣資產規模從2026年一季度末的10.2萬億元人民幣增加至2026年二季度末的11.3萬億元人民幣。
其中,股市方面,2026年二季度境外機構持有在岸股票規模增加了9410億元人民幣,創有記錄以來最大單季增幅。渣打報告分析,這或許反映境外投資者對中國股票資產的興趣有所回升,尤其是人工智能和綠色能源相關企業股票。
人行態度:可以升,但不要升太快
政策態度則是另一項關鍵變化。人民銀行並沒有主動追求人民幣快速升值,但對匯率溫和走強表現出較高容忍度。8月26日,人民幣中間價報6.7829,較市場預測偏弱663點,為2月27日以來最大偏離水平。9月16日,人民幣中間價升至6.7628,但仍比市場預測偏弱約480點。這個差距顯示,官方定價沒有追隨現貨市場的全部升幅。
人民銀行對匯率溫和走強表現出較高容忍度。(AP圖片)
路透綜合12家全球投行預測,人民幣年底中位數約為6.68,與目前水平相距不遠。這意味市場主流預期並非人民幣繼續急升,而是在高位反覆、緩慢向上。
同時,內地銀行提高美元存款利率,以及增持美債等操作,也被市場視為吸收美元流動性、為人民幣升值「踩剎車」的措施。
撰文:經濟通通訊社記者丘敏華


